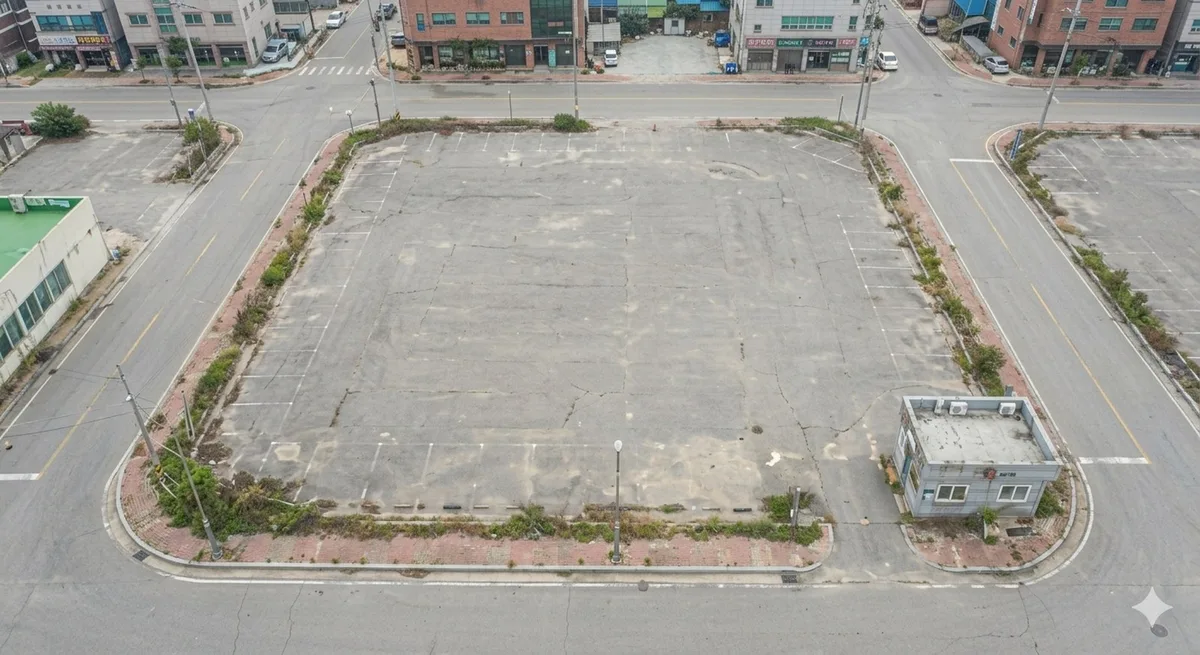
 01 / LAND
업무무관 부동산, 법인 나대지가 해당되는 경우와 유예기간(2년·5년) 정리 (조문·계산 예시)
법인 땅은 취득 후 2년(신축용 토지는 5년) 안에 실제 업무에 쓰지 않으면 업무무관 부동산으로 분류됩니다. 시행령 제49조·시행규칙 제26조를 근거로 해당 사례 세 가지, 이자 손금불산입 계산 방식, 착공으로 벗어나는 방법을 담았습니다. 세무 검증 필요, 투자 권유 아님.
THE GOSU JOURNAL · FIELD NOTES
세차의고수의 나대지 활용·땅·법인 정보 블로그 글 모음입니다. 세무·법률 사항은 전문가 확인이 필요합니다.
노터치세차기 전문 세차의고수READING LIST
02 ARTICLES
01 / LAND법인 땅은 취득 후 2년(신축용 토지는 5년) 안에 실제 업무에 쓰지 않으면 업무무관 부동산으로 분류됩니다. 시행령 제49조·시행규칙 제26조를 근거로 해당 사례 세 가지, 이자 손금불산입 계산 방식, 착공으로 벗어나는 방법을 담았습니다. 세무 검증 필요, 투자 권유 아님.
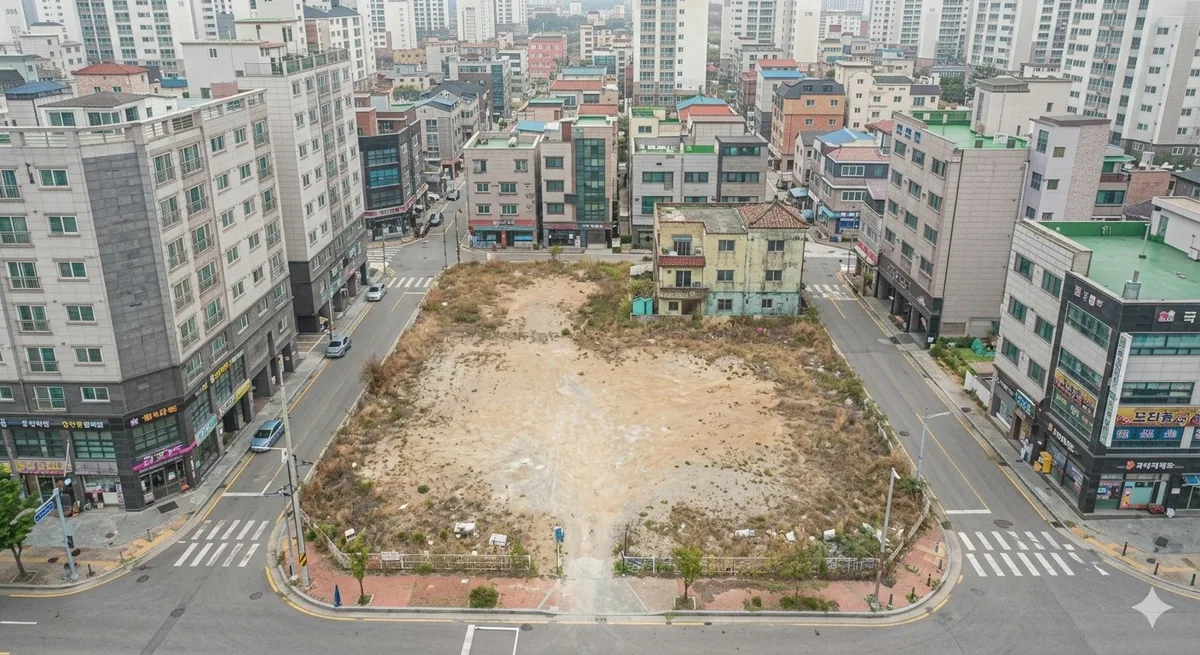 02 / LAND
법인이 비사업용으로 판정된 땅을 양도하면 일반 법인세 외에 차익의 10%가 추가로 붙고, 판정은 보유 기간보다 실제 사업 사용 기간이 좌우합니다. 법인세법 제55조의2·시행령 제92조의3 기간 기준과 10억 차익 계산 예시, 보유 중 손금불산입, 사업용 전환 방법 3가지를 정리했습니다. 세무 검증 필요, 투자 권유 아님.